"Qual é a sua renda familiar?”
Geralmente, essa é a primeira pergunta do consultor que está te atendendo. Mas o que é a renda familiar? A renda familiar, nada mais é, do que a soma dos ganhos brutos das pessoas que irão participar do financiamento bancário. Ela é importante porque é a partir desse valor que podemos definir:
Poder de compra – As parcelas do financiamento não podem ultrapassar 30% da sua renda bruta. Além disso, os imóveis são classificados e precificados de acordo com a renda familiar;
Programas sociais – A partir da renda, você pode se encaixar em programas sociais como Minha Casa, Minha Vida e o Casa Paulista e ter direito a subsídios destes programas.
Taxas de juros – Cada faixa de renda possui uma taxa de juros diferente: quanto menor a sua renda, menores serão os juros;
Composição de renda – Caso a sua renda não seja suficiente para adquirir o imóvel que você escolher, você tem a opção de compor renda com outra (s) pessoa (s).
Como calcular a renda familiar?
A soma dos valores não refere apenas aos salários, mas também outros ganhos como:
- Pensões;
- Benefícios do governo;
- Horas extras;
- Comissões;
- Bônus;
- Renda extra.
Além disso, caso seja casado (a), a renda do seu (sua) cônjuge deve ter calculado obrigatoriamente.
Vamos para um exemplo prático:
Seu salário bruto é de R$ 3.000,00, mas você também trabalha de forma autônoma e recebe cerca de R$ 1.000,00 por mês com esse trabalho. Além disso, seu (sua) filho (a) que irá compor renda com você tem um salário de R$ 2.000,00.
A renda familiar é: R$ 3.000,00 + R$ 1.000,00 + R$ 2.000,00 = R$ 6.000,00.
Por lei, as parcelas do financiamento não podem comprometer mais do que 30% da sua renda, portanto, a parcela precisaria ser no máximo R$ 1.800,00.
Lembrando que a aprovação do financiamento, valores das parcelas, juros e outros detalhes são calculados diretamente pela instituição financeira (como a Caixa Econômica), pois dependem de:
- Valor do imóvel;
- Valor de entrada;
- Adição de subsídios do governo;
- Prazo de quitação;
- Entre outros.
Classificação de imóveis de acordo com a renda
Os apartamentos financiados ou voltados para programas habitacionais são classificados de 2 formas: pelas faixas do Minha Casa, Minha Vida e pelas regras da Habitação de Interesse Social (HIS) e Habitação de Mercado Popular (HMP).
Ambas definem um teto com o valor mínimo e máximo de cada apartamento, enquadrando a sua renda familiar e a capacidade de financiamento (que é analisada diretamente por uma instituição financeira).
Faixas Minha Casa, Minha Vida
Temos um blog explicando detalhadamente como funciona o programa Minha Casa, Minha Vida, mas em resumo, o programa possui 4 faixas, sendo:
| Faixa | Renda familiar bruta | Teto do imóvel |
|---|---|---|
| Faixa 1 | Até R$ 3.200/mês | R$ 255 mil a R$ 270 mil |
| Faixa 2 | Até R$ 5.000/mês | R$ 270 mil a R$ 350 mil |
| Faixa 3 | Até R$ 9.600/mês | R$ 400.000 |
| Faixa 4 | Até R$ 13.000/mês | R$ 600.000 |
HIS e HMP
Os imóveis de Habitação de Interesse Social (HIS) e Habitação de Mercado Popular (HMP) seguem 3 classificações com valores muito parecidos:
| Sigla | Renda familiar bruta | Teto do imóvel |
|---|---|---|
| HIS 1 | Até R$ 4.863,00/mês | Até R$ 270 mil |
| HIS 2 | Até R$ 9.726,00/mês | R$ 270 mil a R$ 380 mil |
| HMP | Até R$ 9.600/mês | R$ 380 mil a R$ 530 mil |
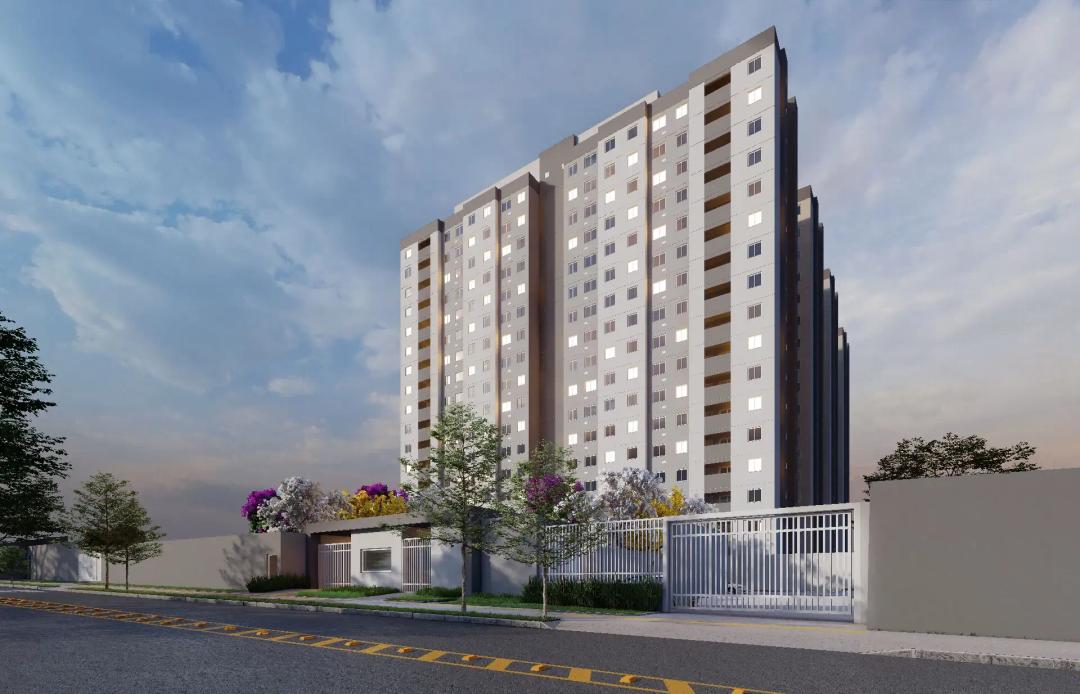 Fachada Livus Jaraguá
“Tenho interesse em um projeto de R$ 290.000,00, mas minha renda mensal é de R$ 4.500,00. E agora?”
Quando a renda familiar não está de acordo com o teto do imóvel que você pretende comprar, não desista! Ainda tem algumas opções que você pode tentar:
Composição de renda
Você pode juntar a sua renda com 1 ou mais pessoas (cônjuge, familiares ou – dependendo das regras do banco – até mesmo com um amigo).
Todos que compõem a renda virão corresponsáveis pela dívida e se tornam coproprietários do imóvel. Portanto, apesar de ser uma ótima escolha para aumentar o valor aprovado no financiamento, requer um certo cuidado.
ATENÇÃO! Cada banco tem as suas regras para aprovação de composição de renda. Verifique as regras com a sua instituição financeira.
Aumentar o valor de entrada
Outra opção é aumentar o valor da entrada, ajudando a diminuir o valor total do financiamento, automaticamente trazendo parcelas mais em conta:
- Utilizar o FGTS, caso houver;
- Juntar mais recursos próprios (venda de outros bens, por exemplo);
- Negociar o parcelamento – Mais comum para apartamentos vendidos na planta.
Programas sociais
Programas como o Minha Casa, Minha Vida (presentes em todos os empreendimentos da Livus) ou o Casa Paulista (Livus Jaraguá e Livus Cupecê) te ajudam a reduzir o valor final do imóvel.
O Minha Casa, Minha Vida oferece até R$ 55 mil de subsídio abatido diretamente no valor do imóvel;
O Casa Paulista oferece de R$ 10 mil a R$ 16 mil de subsídio que podem ser usados para compor o valor de entrada do imóvel.
*Subsídio do Casa Paulista disponível no Livus Jaraguá e Livus Cupecê apenas até janeiro de 2027.
Prazo de pagamento
O prazo de entrega dos empreendimentos é muito importante na hora de fazer o cálculo do fluxo de pagamento, já que não podem constar valores em aberto com a construtora na hora da entrega de chaves (ao final da obra).
Apartamentos comprados no lançamento (antes do início da obra) como no caso do Livus Estilo Oratório e o Livus Essencial Patriarca, possuem mais parcelas com valores menores, já que a previsão de entrega é final de 2029.
Já o Livus Parque Ecológico, que foi entregue em janeiro de 2026 e já está pronto para morar possui valores maiores.
Lembrando que a parcela do financiamento não poderá ser superior a 30% da renda bruta mensal.
Comprovação de renda
Além de alguns outros documentos como RG e CPF, comprovante de residência, o seu comprovante de renda é obrigatório – assim como o de todos que irão compor (caso houver). Porém, as formar de comprovar podem alterar dependendo se é uma renda formal ou informal:
RENDA FORMAL – CLT (Consolidação das Leis do Trabalho)
- 3 últimos holerites (ou contracheques);
- Cópia da Carteira de Trabalho (CTPS);
- Declaração de Imposto de Renda (caso haja);
- Extrato do FGTS (caso seja utilizado).
RENDA INFORMAL – Autônomo
- Declaração de Imposto de Renda;
- Extrato bancário dos últimos 6 meses;
- Recibos de prestação de serviço ou Notas Fiscais emitidas;
- DECORE (Declaração Comprobatória de Percepção de Rendimentos) assinada por um contador habilitado (verifique as regras com o banco de sua escolha).
Ressalva: Motoristas e entregadores de aplicativo
Recentemente a Caixa Econômica Federal passou a aceitar o extrato de corridas emitido diretamente em aplicativos de transporte e mobilidade. Confira mais detalhes no nosso blog: Nova regra de financiamento para motoristas e entregadores de aplicativos.
Ficou alguma dúvida?
Entre em contato com o nosso time de especialistas.
Tópicos relacionados